Vous avez quitté la France pour travailler à Londres, Genève, Dubaï ou New York. Vous disposez d'un logement à l'étranger, y exercez votre activité professionnelle et y passez la majeure partie de l'année. Pourtant, votre conjoint et vos enfants continuent de vivre en France.
Êtes-vous encore résident fiscal français malgré votre expatriation ?
Contrairement à une idée reçue, travailler à l'étranger et y passer plus de 183 jours par an ne suffit pas nécessairement à perdre sa résidence fiscale française.
La réponse dépend de plusieurs critères prévus par le droit français, mais également des conventions fiscales internationales.
1. Votre famille reste en France : un élément déterminant
L'article 4 B du Code général des impôts prévoit qu'une personne peut être considérée comme fiscalement domiciliée en France lorsqu'elle remplit au moins l'un des critères suivants :
Elle possède son foyer ou son lieu de séjour principal en France ;
Elle y exerce son activité professionnelle principale ;
Elle y possède le centre de ses intérêts économiques.
Ces critères sont alternatifs : un seul peut suffire à caractériser une résidence fiscale française, sous réserve des conventions fiscales internationales.
Le foyer correspond au lieu où se situe le centre de la vie personnelle et familiale du contribuable.
Ainsi, lorsqu'une personne part travailler à l'étranger mais que son conjoint et ses enfants continuent de vivre dans le logement familial français, l'administration fiscale peut considérer que son foyer demeure en France.
Le Conseil d'État l'a notamment confirmé dans une décision du 21 octobre 2011 concernant un contribuable travaillant en Arabie saoudite, mais ayant conservé son foyer familial en France.
Toutefois, le maintien du conjoint en France ne suffit pas systématiquement à caractériser une résidence fiscale française. Chaque situation doit être appréciée au regard de la réalité des liens personnels et familiaux.
2. La règle des 183 jours : une idée reçue
Il est fréquent d'entendre qu'il suffit de passer moins de 183 jours en France pour ne plus y être résident fiscal.
C'est faux.
En droit fiscal français, la durée de présence n'est qu'un élément parmi d'autres.
Une personne peut ainsi passer plus de 200 jours par an à l'étranger et continuer d'être considérée comme résidente fiscale française si son foyer familial demeure en France.
À l'inverse, une personne présente régulièrement en France peut ne pas y être fiscalement domiciliée si les critères légaux ne sont pas remplis.
La règle des 183 jours intervient également dans certaines conventions fiscales, notamment en matière d'imposition des salaires, mais elle ne constitue pas une règle universelle permettant de déterminer la résidence fiscale.
3. Votre activité professionnelle et vos revenus sont à l'étranger : est-ce suffisant ?
L'exercice d'une activité professionnelle à l'étranger constitue naturellement un élément important.
Toutefois, la résidence fiscale ne dépend pas uniquement du lieu de travail.
L'administration examine également la localisation du centre des intérêts économiques, notamment :
Le lieu d'exercice des principales activités professionnelles ;
La localisation des investissements et du patrimoine ;
Les principales sources de revenus ;
Le lieu où sont administrées les affaires du contribuable.
Pour un entrepreneur, la création d'une société à l'étranger ne suffit donc pas, à elle seule, à établir une résidence fiscale étrangère.
Il convient d'examiner l'ensemble de sa situation personnelle, professionnelle et patrimoniale.
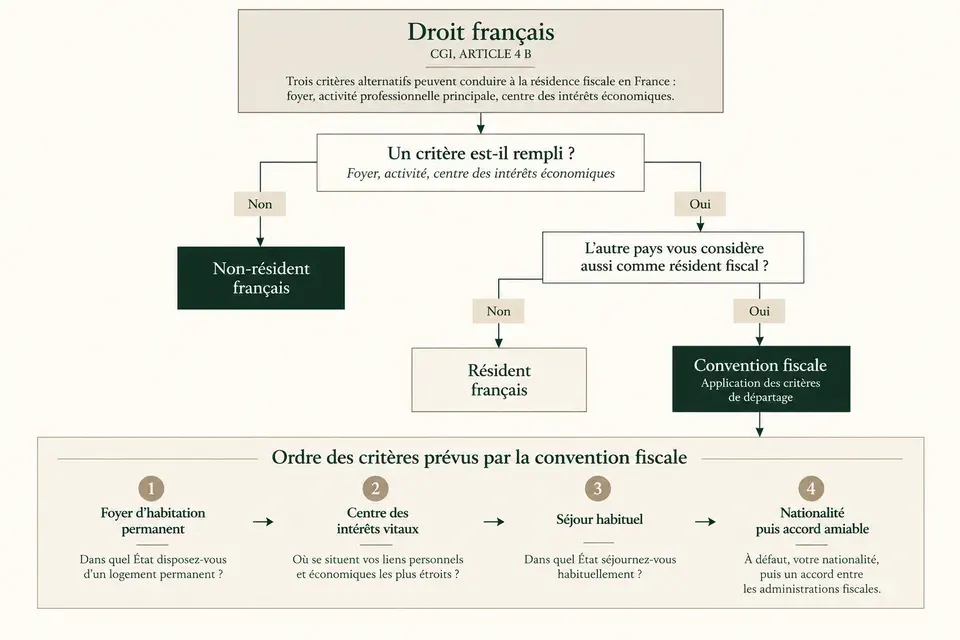
4. Et si deux pays vous considèrent comme résident fiscal ?
Il arrive qu'une personne remplisse simultanément les critères de résidence fiscale de deux États.
Par exemple, son foyer familial peut demeurer en France tandis que son activité professionnelle et son logement principal se trouvent à l'étranger.
Dans cette situation, la convention fiscale conclue entre les deux pays joue un rôle essentiel.
De nombreuses conventions prévoient des critères successifs permettant de départager les situations de double résidence, notamment :
Le foyer d'habitation permanent ;
Le centre des intérêts vitaux, c'est-à-dire les liens personnels et économiques les plus étroits ;
Le lieu de séjour habituel ;
La nationalité.
Ces critères doivent être examinés dans l'ordre prévu par la convention applicable.
Depuis février 2025, l'article 4 B du CGI précise expressément qu'une personne ne peut être considérée comme domiciliée fiscalement en France lorsque la convention fiscale applicable attribue sa résidence à l'autre État.
Ainsi, même lorsque le droit français conduit initialement à retenir une résidence fiscale française, une convention internationale peut aboutir à une conclusion différente.
5. Votre conjoint reste résident fiscal français : comment êtes-vous imposés ?
Il est possible qu'au sein d'un même couple, l'un des conjoints soit résident fiscal français et l'autre non-résident.
On parle alors de « couple mixte ».
Cette situation n'entraîne pas nécessairement une imposition séparée.
Lorsque les époux sont soumis à une imposition commune, l'impôt français porte en principe, sous réserve des conventions fiscales applicables :
Sur l'ensemble des revenus du conjoint résident fiscal français ;
Sur les seuls revenus de source française du conjoint non-résident.
Les revenus de source étrangère du conjoint non-résident ne sont donc pas automatiquement imposables en France.
Cette distinction est particulièrement importante pour les couples dont l'un des membres poursuit une activité professionnelle à l'étranger.
6. Pourquoi est-il important de sécuriser votre résidence fiscale ?
La détermination de la résidence fiscale a des conséquences directes sur vos obligations déclaratives et votre imposition.
En principe, un résident fiscal français est imposable en France sur ses revenus mondiaux, tandis qu'un non-résident n'est imposable que sur ses revenus de source française, sous réserve des conventions fiscales.
Une mauvaise appréciation de votre résidence fiscale peut donc entraîner des difficultés importantes, notamment lors :
D'une distribution de dividendes par une société étrangère ;
D'une vente de titres ou d'un bien immobilier ;
D'une restructuration patrimoniale ;
D'un contrôle fiscal portant sur plusieurs années.
Il est ainsi essentiel d'anticiper ces questions et de conserver les justificatifs permettant d'établir la réalité de votre situation : contrats de travail, logements, déplacements, scolarisation des enfants, déclarations fiscales et certificats de résidence.
Conclusion : chaque expatriation mérite une analyse individualisée
Le départ à l'étranger ne signifie pas automatiquement la perte de la résidence fiscale française.
Lorsque votre famille demeure en France, la situation doit être examinée avec une attention particulière, en tenant compte de vos attaches familiales, de votre activité professionnelle, de vos intérêts économiques et de la convention fiscale applicable.
Une analyse réalisée en amont permet de sécuriser votre situation et d'éviter d'éventuelles difficultés avec l'administration fiscale.
Besoin d'un accompagnement ?
Le cabinet Beaupère & Guermouche, fondé par deux avocates au Barreau de Paris, accompagne les particuliers, expatriés, impatriés et entrepreneurs dans leurs problématiques de fiscalité française et internationale.
Nous proposons un premier échange gratuit de 30 minutes afin de faire le point sur votre situation et d'identifier vos besoins.